
Michael Roberts (Sin Permiso, 29-10-26)
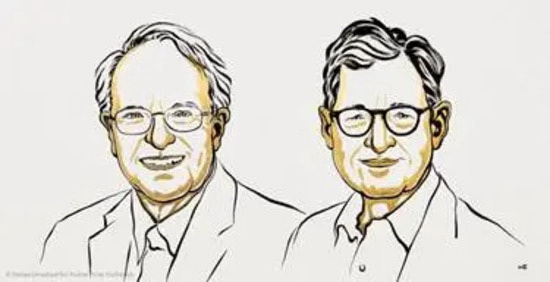
No hay premio Nobel en economía, pero en 1968 el banco central sueco, el Riksbank, decidió otorgar uno y la Academia Nobel lo adoptó. El premio de este año fue para dos economistas estadounidenses convencionales, Robert Hall y Michael Woodford, por su trabajo sobre los «fundamentos microeconómicos de la estabilización macroeconómica».
Según la Academia Nobel, Hall y Woodford ganaron el premio «por desarrollar nuevos modelos económicos que ayudan a los gobiernos y los bancos centrales a estabilizar sus economías para minimizar el impacto de los choques externos. …los galardonados nos han ayudado a suavizar los picos y los valles de la economía«, dijo la academia en un comunicado, y agregó que sus modelos han sido «extremadamente útiles para hacer frente a las recesiones económicas que nos han afectado». Su trabajo «nos ha proporcionado una base teórica estable para los modelos que ahora utilizan los bancos centrales y los gobiernos de todo el mundo», afirmó John Hassler, presidente del Comité del Premio de Ciencias Económicas. «Con ellos, estamos mejor equipados para hacer frente a los choques en la economía, como las crisis energéticas o los cambios repentinos en la cantidad de consumo de los hogares», agregó. El punto central para sus modelos fue la percepción de que los hogares y las empresas están «mirando hacia el futuro» al tomar decisiones sobre el ahorro o cómo fijar el precio de los productos. Los gobiernos y los bancos centrales pueden influir en esta visión del futuro al comunicar sus planes para la política fiscal y monetaria, respectivamente, y así «mover la economía en la dirección correcta», dijo la academia.
¿En serio? Hay una serie de cosas discutibles. En primer lugar, ¿los modelos desarrollados por Woodford y Hall realmente han proporcionado una «base teórica estable» para ayudar a los bancos centrales a tomar las decisiones correctas sobre las tasas de interés y las inyecciones monetarias, o a los gobiernos sobre la fiscalidad? En segundo lugar, ¿están los bancos centrales «realmente mejor equipados para hacer frente a los choques en la economía» gracias a Woodford y Hall? Y aún más importante para la mayoría de nosotros, ¿las propuestas de política monetaria y fiscal de Woodford y Hall realmente han permitido a los bancos centrales y a los gobiernos «que la economía se mueva en la dirección correcta»?
Woodford y Hall son parte de lo que se llama la Nueva Escuela de Economía Keynesiana. Cuando la gestión macro de estilo keynesiano fracasó en la década de 1970 en «mover la economía en la dirección correcta», surgió la nueva escuela keynesiana. Dejaron caer el enfoque básico de Keynes sobre lo que sucede con la demanda agregada en una economía. En cambio, los nuevos keynesianos se concentraron en explicar los «ciclos de negocios» o «fluctuaciones» en el capitalismo a partir de lo que llamaron sus «microfundamientos», es decir, el comportamiento y las expectativas de las empresas y los hogares individuales.
El objetivo no era mirar datos macro o agregados, sino trabajar en algún «modelo» que comience con algunas premisas del comportamiento o preferencias del agente (consumidor); incorporar algunos posibles «choques» al «equilibrio general» del mercado; y luego considerar el número y la probabilidad de posibles resultados. Así nacieron los modelos de Equilibrio General Estocástico Dinámico (DSGE). Tenían equilibrio porque partían de la premisa de que la oferta podía igualar la demanda idealmente; eran dinámicos porque los modelos incorporaban el comportamiento cambiante de individuos o empresas (agentes); y eran estocásticos, ya que los «choques» al sistema (campañas salariales sindicales, gasto del gobierno) se consideraban como aleatorios con una gama de resultados.
Esto es ahora lo que la mayoría de los economistas Neokeynesianos pasan su tiempo haciendo. Olvídate de la evidencia empírica, olvídate de los datos macro, encuentra una base «micro» (modelo) que pueda ayudar a ofrecer una guía de lo que posiblemente pueda suceder. Los Neokeynesianos siguieron a otro ganador del premio «Nobel», el economista neoclásico Robert Lucas («El problema de las depresiones se ha resuelto»). Lucas argumentó que considerar solo las estadísticas económicas no proporcionaba una base teórica y, por lo tanto, estaba abierto a la distorsión de correlaciones espurias. Se Necesitaba tener una teoría micro firme. Pero como ha señalado Lars Syll: «La insistencia casi cuasi-religiosa de que la macroesonomía tiene que tener microfundamentos, sin presentar nunca justificaciones ontológicas ni epistemológicas para esta afirmación, ha hecho la vista gorda a la debilidad de todo intento de describir una economía compleja basada en un actor representante que lo abarca todo equipada con un conocimiento sobrehumano, habilidades de pronóstico y expectativas racionales con visión de futuro». Se ha demostrado que los modelos DSGE no valen nada porque son incapaces de explicar nada. No pudieron predecir antes o explicar después las causas de la Gran Recesión y no pudieron explicar la posterior débil recuperación, o Larga Depresión.
El trabajo de Woodford se basa en la idea de que hay una tasa de interés «natural» en la que la inversión deseada en nuevas estructuras, equipos y tecnología coincide con los ahorros deseados por los hogares y las empresas en una situación de «equilibrio general». Esta idea proviene del economista de finales del siglo XIX, Knut Wicksell. Argumentó que si la inversión superaba los ahorros en una economía, la tasa natural aumentaría, de modo que los ahorros aumentarían para igualar la inversión y viceversa. Si por alguna razón, la tasa natural no aumentara, entonces habría un «sobrecalentamiento» en la economía, en forma de inflación. En una recesión, por ejemplo, el ahorro sería mayor que la inversión y si la tasa natural no bajara lo suficiente como para reducir el deseo de ahorrar, entonces el empleo estaría por debajo del pleno empleo.
Ahora puede ver por qué este concepto de una «tasa natural» podría ser útil para la política económica bajo el capitalismo. Tal vez las tasas actuales del mercado son demasiado altas en comparación con la tasa natural y eso explica por qué tenemos un «exceso de ahorro» (acaparamiento de dinero) y no hay suficiente inversión: estancamiento. Pero tal vez las tasas de mercado sean demasiado bajas, por debajo de la tasa natural, por lo que tenemos inflación debido a que la inversión supera el ahorro. Lo que necesitamos encontrar es la tasa de interés natural que evite la inflación y el estancamiento.
Pero, ¿existe tal «tasa natural» de interés? Keynes desestimó la idea, argumentando que no había una tasa natural estática, sino una serie de tasas que dependían del nivel de inversión, consumo y ahorro en una economía. Y no había razón para suponer que la economía capitalista «corregiría» cualquier desajuste entre la inversión y los ahorros, particularmente en una depresión, ajustando las tasas de interés del mercado de nuevo a la «tasa natural» en algún proceso de mercado automático. Eso se debe a que en una depresión en la que los rendimientos de las inversiones son demasiado bajos en comparación con la tasa de interés monetario, los capitalistas acapararán su dinero en lugar de invertir en una «trampa de liquidez».
Marx también negó el concepto de una tasa de interés natural. Para él, el rendimiento del capital, ya sea optenido en los intereses ganados por el dinero prestado, o los dividendos de la tenencia de acciones, o los alquileres de bienes inmobiliarios de propiedad, proviene de la plusvalía extraida del trabajo de la clase trabajadora y apropiada por los sectores productivos del capital. Los intereses forman parte de esa plusvalía. Por lo tanto, la tasa de interés fluctuaría entre cero y la tasa promedio de beneficio de la producción capitalista en una economía. En tiempos de auge, se movería hacia la tasa de beneficio promedio y en las crisis caería hacia cero. Pero el motor decisivo de la inversión es la rentabilidad, no la tasa de interés. Si la rentabilidad es baja, entonces los titulares de dinero acapararían cada vez más dinero o especularían en activos financieros en lugar de invertir en activos productivos. Lo que importa no es si la tasa de interés del mercado está por encima o por debajo de alguna tasa «natural», sino si es tan alta que exprime cualquier beneficio para la inversión en activos productivos. Irónicamente, Wicksell estuvo de acuerdo. Según Wicksell, la tasa natural «nunca es alta o baja en sí misma, sino solo en relación con el beneficio que la gente puede obtener con el dinero en sus manos, y esto, por supuesto, varía. En tiempos buenos, cuando el comercio es rápido, la tasa de ganancias es alta y, lo que es de gran consecuencia, generalmente se espera que se mantenga alta; en períodos de depresión es baja, y se espera que permanezca baja».
Sin embargo, la idea de una tasa de interés natural (R) fue promovida por Neokeynesianos como Woodford. La propuesta central del libro de Woodford, Intereses y Precios en 2003 era que los bancos centrales pudieran estabilizar las economías ajustando las tasas de interés en relación con una tasa «natural» y gestionando las «expectativas de inflación». Dos problemas aquí. La primera es que R no se puede observar directamente. Y en segundo lugar, las expectativas de los hogares parecen estar fuertemente influenciadas por la inflación pasada, los precios cotidianos y la afiliación política, y los hogares prestan muy poca atención a los anuncios de políticas del banco central. Como concluyó el economista de la Reserva Federal Rudd, «los economistas y los responsables de políticas económicas creen que las expectativas de los hogares y las empresas sobre la inflación futura son un determinante clave de la inflación real. Una revisión de la literatura teórica y empírica relevante sugiere que esta creencia se basa en fundamentos extremadamente inestables, y se puede defender que adherirse a ella de forma acrítica podría conducir fácilmente a graves errores políticos». Y lo ha hecho.
Eso no ha impedido que los bancos centrales adopten los modelos de Woodford para tomar decisiones de política monetaria. Por ejemplo, el exfuncionario del BCE Schnabel (ahora en el FMI para promover los mismos modelos) está muy interesado en R*. Sin embargo, admitió que «El problema es que no se puede estimar con ninguna confianza, lo que significa que es extremadamente difícil de poner en funcionamiento… Lo que realmente nos importa es la estrella R a corto plazo, porque es relevante determinar si nuestras tasas de interés son restrictivas o acomodativas. El problema es que no sabemos dónde está exactamente«. (!) El presidente de la Reserva Federal de Minneapolis, Neel Kashkari, explicó recientemente: «El concepto de una postura neutral de la política monetaria es fundamental para evaluar dónde se encuentra la política ahora y qué presión está ejerciendo sobre la economía. Pero, «nuestros diversos modelos de caballo de batalla para la economía han tenido dificultades para explicar y pronosticar los períodos pandémicos y posteriores a la pandemia dados los extraordinarios cambios e interrupciones que ha experimentado la economía. Así que también busco los índices de la actividad económica en busca de señales para tratar de evaluar que política conviene». En otras palabras, la teoría Neokeynesiana no se puede aplicar a la realidad porque la realidad es que la actividad económica impulsa la inflación y la circulación del dinero, no al revés.
El ex presidente de la Reserva Federal, Jay Powell, se refirió a la teoría de la «tasa de interés natural» como su «fundamentación política», pero luego la desechó diciendo «no podemos identificar con certeza la tasa de interés neutral, y esa evaluación se complica aún más por la incertidumbre sobre la duración de los retrasos con los que el ajuste monetario afecta a la actividad económica y especialmente a la inflación». De hecho, «manejar» una economía capitalista anárquica no es fácil, de hecho imposible. Así que la guía de navegación de Woodford que los bancos centrales intentan usar es menos una herramienta de navegación astronómica y más la astrología del zodíaco.
Las predicciones de los nuevos modelos keynesianos sobre la actividad económica futura han estado muy fuera de lugar. Woodford argumentó en un artículo de 2007 justo antes de la crisis financiera mundial que «es poco probable que la globalización, incluso de un tipo mucho más completo de lo que ha ocurrido, debilite la capacidad de los bancos centrales para controlar la dinámica de la inflación». Eso salió bien. La política monetaria del banco central, basada en la teoría de una tasa de interés natural y «expectativas de inflación», no logró que las tasas de inflación subieran el objetivo del 2 % establecido para la década de 2010 y no ha logrado reducir la inflación al objetivo del 2 % en el actual aumento inflacionario posterior a la pandemia. En el siguiente gráfico, la línea roja es el pronóstico de la Fed en 2020 para la inflación futura basada en modelos de tipo Woodford y la línea azul punteada es la inflación real.
En 2012, a los bancos centrales les preocupaba que su política de inyecciones monetarias llamada «flexibilización cuantitativa» no estuviera funcionando de acuerdo con el modelo Neokeynesiano para lograr el crecimiento económico y una inflación modesta. En ese simposio anual de bancos centrales de Jackson Hole, Woodford presentó un documento en el que argumentó que si los bancos centrales podían cambiar la percepción de las empresas y los hogares de que las tasas de interés se iban a mantener muy bajas durante mucho tiempo, entonces eso inspiraría «confianza» y, por lo tanto, conduciría a un aumento del gasto y la inversión.
Esto llevó a la política de los bancos centrales llamada «orientación futura«. La orientación a futuro fue un intento de los banqueros centrales de persuadir a las empresas y a los consumidores de que no tienen que preocuparse por el aumento de las tasas de interés en los próximos años y, por lo tanto, pueden comenzar a gastar ahora. Pero tal orientación diseñada para estimular las expectativas también fue un fracaso miserable. Las medidas de flexibilización cuantitativa tuvieron poco o ningún efecto en el impulso de la economía real. Como resultado, el actual presidente de la Fed, Kevin Warsh, ha estado menos que entusiasmado con el uso de la «orientación futura».
Los modelos Neokeynesianos de Woodford no incluyen el motor clave de la inversión, que no es una tasa de interés natural o la orientación a futuro, sino la rentabilidad. En los nuevos modelos keynesianos, todo comienza con las preferencias del consumidor y la demanda agregada keynesiana se reduce a solo el consumo. Aquí es donde entra el trabajo de Robert E Hall, el otro ganador del premio Nobel. Hall ofrece un modelo económico basado en los «microfundamentos» del comportamiento del consumidor. Y esto es lo que determina el nivel de consumo en una economía y, por lo tanto, el crecimiento económico.
La contribución de Hall es extraña, cuanto menos. Argumenta que los cambios en el consumo no son impulsados por cambios en los ingresos de una persona, sino que son impredecibles o a largo plazo decididos por la tasa de interés real «natural». Hall está más interesado en la política fiscal que en la política monetaria. Según él, el consumo no se ve afectado por los impuestos al consumo, por lo que los impuestos como el IVA deberían ser el principal recaudador de ingresos del gobierno (a pesar de que es un impuesto regresivo), lo que permite que se reduzcan el impuesto sobre la renta y los impuestos sobre las ganancias. En la década de 1980, Hall desarrolló una propuesta de impuestos fijos. Todos los trabajadores pagan un impuesto en una sola tasa, mientras que los intereses, los dividendos y las ganancias de capital no están gravados. Los impuestos fijos han sido adoptados por los gobiernos de «libre mercado» en los estados bálticos y a menudo son propuestos por partidos «libertarios», en oposición a los impuestos diseñados para reducir la desigualdad.
En resumen, Woodford y Hall ofrecen modelos teóricos basados en el comportamiento del agente individual y en una creencia pintoresca en alguna tasa natural de interés de equilibrio. Pero «mover la economía en la dirección correcta» utilizando sus modelos predictivos ha sido un fracaso total. Tal vez eso valga un premio del Riksbank, cuando no un Nobel.